
把时间推到2026年9月17日这一天港股配资开户,中国汽车流通协会乘用车市场信息联席分会给出了一份让业内咂舌的9月展望。
那一份研判里,整个9月狭义乘用车预计零售169万辆,其中新能源车约111万辆,零售渗透率预计定格在65.7%,再度刷新历史纪录。
更有看头的是9月上半月的数据。
据乘联分会于2026年9月16日披露的2026年9月1日至13日市场要闻,国内新能源市场零售渗透率已经攀到70.3%,厂家批发口径更是达到74.7%,每十辆新车里有七辆以上挂着绿牌。
把这两张切片放到一张走势图上去看,中国车市的坐标轴已经悄悄挪了位置。
过去那套以合资燃油B级车为参照、以德日品牌为锚点的叙事体系,正在被一茬茬插混、增程、纯电产品从内部拆解。
燃油车不是不在卖,而是卖得越来越费劲,越往价格的低位走越费劲。
至于标题里那句“50万以下还能挺多久”,答案港股配资开户已经写在最近几个月的榜单里,只是很多人不愿意正眼去看。
二十万以下,攻防线早被撕开
先把目光放在最薄的那层。
2026年8月的乘用车零售榜,是一个历史坐标式的切面。
据快科技于2026年9月14日援引乘联分会的数据,2026年8月国内常规燃油乘用车零售仅54万辆,同比下滑40%,几乎腰斩。
同期新能源乘用车零售100.5万辆,零售渗透率升到65.2%,又一次刷新纪录。
对比之下,全国乘用车零售销量前十的车型里,燃油车一辆没进,这是2026年内第二次出现燃油车集体缺席前十的局面,上一次是在5月。
来看具体的8月销冠榜:吉利星愿以39651辆登顶,零跑A10以30652辆位居第二,特斯拉Model Y以29260辆排在第三。
榜单的第四到第十位依次是钛7、比亚迪元UP、特斯拉Model 3、长安启源Q05、理想i6、比亚迪海豚和小米SU7。
从几万元的家用代步,到二三十万的中高端产品,这十款车把20万以下的主力价格段全部覆盖了,没有留给朗逸、轩逸、速腾任何缝隙。
要知道,几年前朗逸还是国民家轿的代名词。
把视角拉到更长的时间窗口,画面更残酷。
据观察者网于2026年9月10日综合中汽协的披露,2026年1至8月传统燃料乘用车国内销量约594.8万辆,同比下滑32%。
更关键的是降幅的斜率。
乘联分会数据显示,2026年8月传统燃料乘用车国内零售约54万辆,同比下降约40%;中汽协口径下,8月传统燃料乘用车国内销量同比下降45.7%。
陈士华在那次发布会上用“恐怖”来形容下滑的速度。
20万以下这块曾经厚实的腹地,就是在这几根柱状图里一寸一寸塌下去的。
逻辑其实不难拆。
当油价一路上行,而插电混动可油可电、纯电又把用车成本压到一公里一毛钱的水位时,家用代步的决策链条已经不再围着排量和品牌转。
据乘联分会于2026年9月披露,2026年以来国内汽油价格累计上调已经超过每吨1720元,用户的加油账单在持续走高。
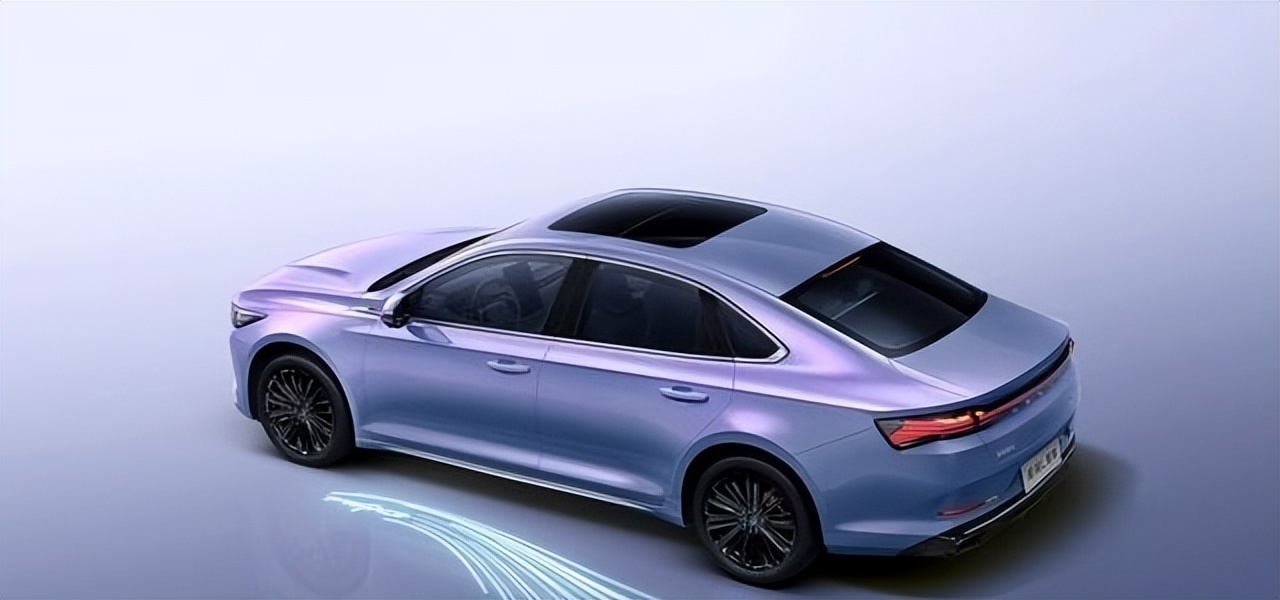
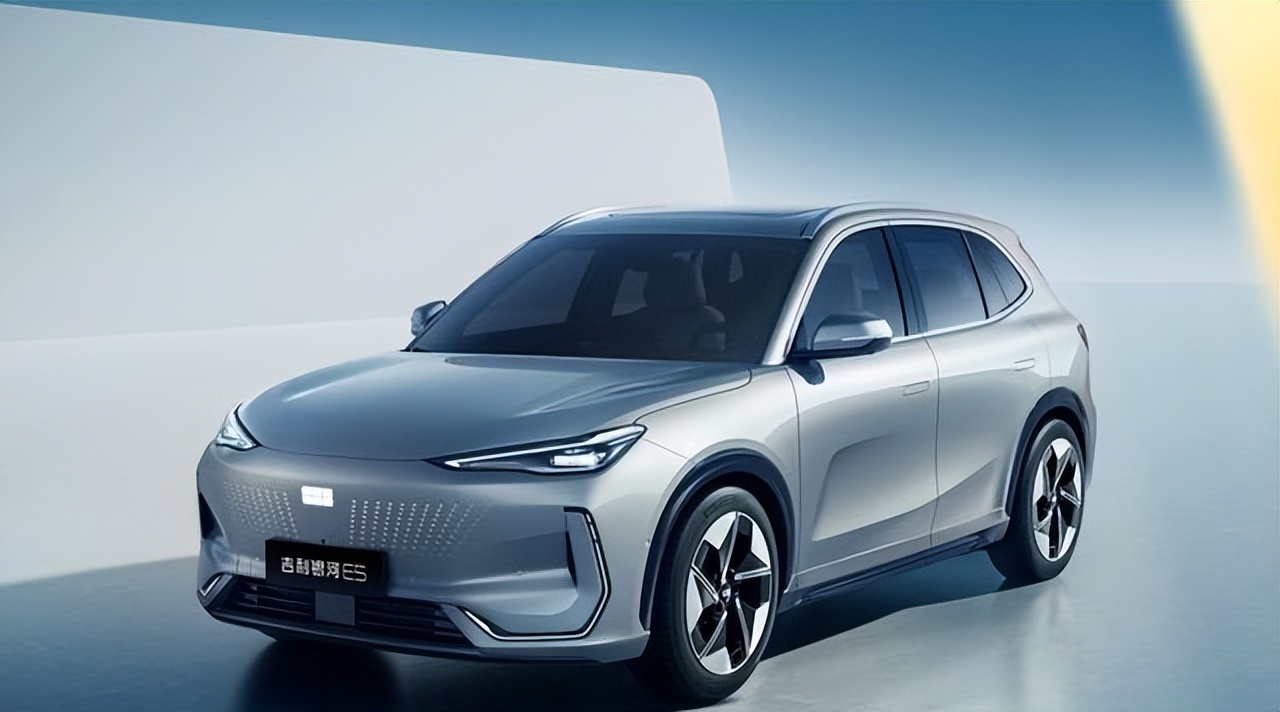
吉利星愿、比亚迪海豚、长安启源Q05这些7至12万元档的新能源产品,正在用更低的使用成本、更长的车机、更智能的辅助驾驶,把合资燃油轿车的用户基本盘一寸寸挪过来。
而15万到20万这段曾经属于速腾、迈腾、凯美瑞、雅阁的价位,又被秦L DM-i、宋PLUS DM-i、比亚迪海豹06 DM-i等插混产品牢牢盯住。
秦L DM-i的综合续航能做到2100公里以上,馈电油耗做到百公里不到3升,面对一台裸车价已经压到13万元的迈腾,账怎么算都是电车赢。
20万以下这条线的所谓防守,到2026年9月,几乎只剩下几款出租车和网约车主力的燃油车型还在撑场面,而它们的大客户也在换电化方向上一个一个失去。
说这条防线已经被撕开,不是情绪化判断,而是销量数据给出的客观判决。
二十到五十万,格局已经换脸
来到中间这一档,情况看着比低价段体面些,骨子里的裂缝却更深。
20万到50万的区间,长期以来是奔驰C级、宝马3系、奥迪A4L、GLC、X3、Q5L以及凯美瑞、雅阁、迈腾顶配、途昂等车型的舒适区。
这一代人对豪华的记忆,几乎都是从BBA的两厢三厢开始的。
而2026年,这块舒适区正在被两组新势力同时拉扯。
一组是增程和插混SUV。
理想L6、问界M7、问界新M5、理想i6、小鹏G7这几款车型把25万到35万段的SUV重新定义成了一个“算力加续航”的组合游戏。
据公开披露,理想L6自上市以来一直稳居30万元以下新能源SUV的头部位置,问界新M7在改款后持续位列豪华SUV的销量前列。
另一组是中大型纯电轿车和SUV。
小米SU7、特斯拉Model Y、极氪007、比亚迪汉L EV以及蔚来ET5T,把20万到35万段的轿车市场拆成了碎片。
据观察者网于2026年9月10日报道,中汽协副秘书长陈士华在那次发布会上提到,2026年1至8月中国品牌乘用车销量1274.7万辆,同比增长0.8%,销量占比达73.4%,较去年同期上升4.6个百分点。
而中国品牌的销量正在向更高级别市场集中。
把这个结构性信号翻译成大白话就是,自主品牌已经不再只是守着10万到15万段,它们在往上够,且够得越来越稳。
与此同时,德、日、美、韩四大合资阵营在2026年均出现明显下滑。
据同一份报道,2026年8月中国品牌乘用车销量185.3万辆,同比增长4.9%,而合资阵营没有一个能守住自己的历史份额。
坐在4S店里卖车的人,比坐在办公室写报告的人更能感受到风向的变化。
这一问,直接把传统燃油豪华SUV问到了墙角。
因为燃油车那套机械时代的电子电气架构,天然承载不了端到端大模型、无图城区NOA这些功能的持续迭代。
据腾讯新闻于2026年9月14日的报道,2026年以来搭载组合驾驶辅助功能的乘用车新车渗透率已经达到约70%,其中配备NOA导航辅助驾驶的车型超过30%。
智驾从选配变成了标配,而燃油车在这条赛道上几乎是裸奔。
当然,20万到50万段还有一块相对坚挺的孤岛,那就是传统豪华燃油轿车。
奔驰E级、宝马5系、奥迪A6L凭借着品牌沉淀和商务用车的刚需,仍能维持相对稳定的销量,但增长已经停滞。
一个更直观的指标,根据2026年上半年的乘用车累计销量,豪华燃油轿车的TOP3依旧是BBA的三位老面孔,但它们的头上,是不断逼近的问界M9、理想L9、蔚来ET9和小米SU7 Ultra。
把这一段市场的攻守态势捋顺了讲,就是SUV阵地已经基本易手,轿车阵地还在拉锯,而拉锯的时间越长,豪华燃油品牌的议价能力越弱。
据乘联分会2026年8月的数据,当月传统纯燃油车整体销量同比暴跌45%,自主品牌燃油车同步同比下降45%,主流合资品牌燃油车也下滑40%。
没有谁能在这波周期里独善其身。
20万到50万段的燃油车还能挺多久,答案或许要以季度为单位倒计时了。
五十万以上,高墙裂缝正变宽
把目光再抬一层,到50万以上的那片市场。
这里曾经是保时捷、路虎、雷克萨斯、以及BBA的旗舰车型长期把守的禁地,玩的是品牌、机械、工艺、沉淀,玩的是时间。
而2026年,这堵高墙上开始出现清晰可见的裂缝。
据官方信息,问界M9自2024年初上市以来,连续多个月稳居中国市场50万元以上豪华车销量榜首,截至2026年中累计交付已经迈过了25万辆大关。
这个数字放在三年前,没人会相信一个中国品牌能在50万以上的价位做出来。
同样的情形还在上演。
尊界S800自上市以来,持续位列百万级豪华轿车销量的头部位置,直接把奔驰S级、宝马7系、奥迪A8L的部分订单抢走。
仰望U8在越野豪华细分市场站稳了脚跟,仰望U7把云辇Z底盘推向量产,让50万元级别的智能底盘有了全新的参照系。
享界S9在50万元级行政轿车领域持续推陈出新,而乐道、极氪、蔚来的高端产品也在不断上探。
把这些产品摆在一起看,中国品牌在50万元以上的产品矩阵,已经不是三年前那种“仰望U8一枝独秀”的单点突破,而是成片的进攻。
这意味着什么。
意味着当品牌的高墙被攻破之后,剩下的只有产品力和价格的直接碰撞,而在产品力这件事上,中国品牌已经不输了。
据乘联分会于2026年披露的技术渗透数据,端到端大模型智能驾驶、800V高压快充、空气悬架、线控转向、电动尾翼这些曾经只属于百万级跑车的配置,正在被下放到50万甚至30万元级的中国新能源车型上。
技术平权一旦完成,豪华品牌的溢价空间就只能靠历史、文化和场景感来支撑。
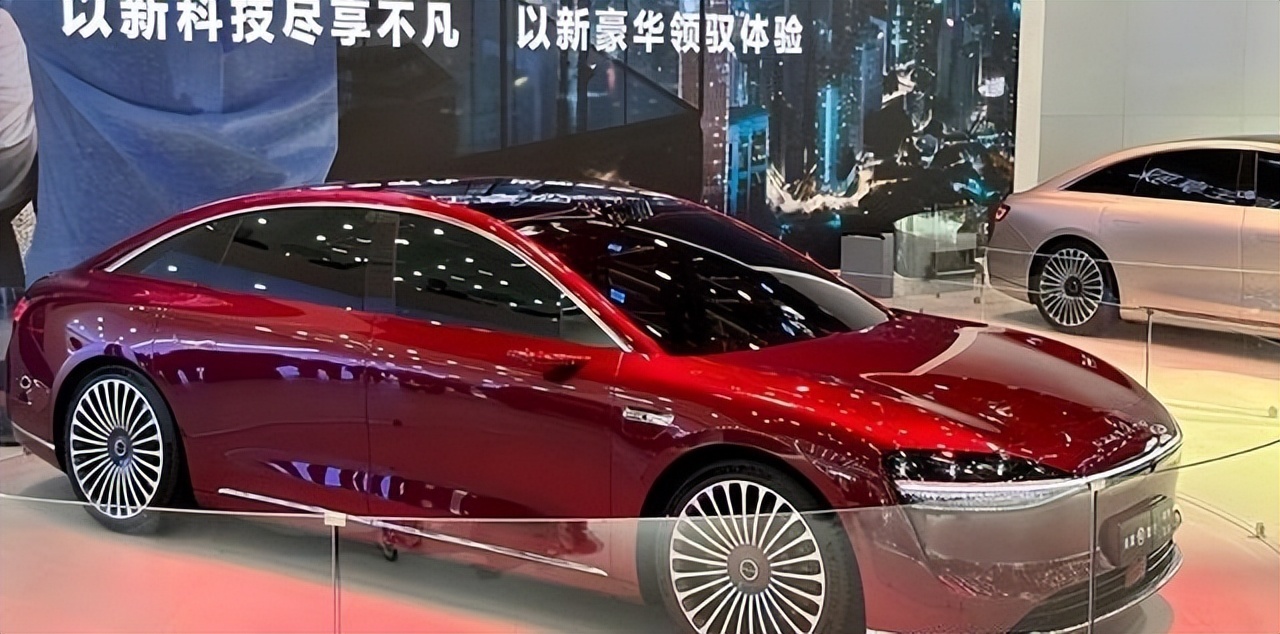
但这些东西,支撑得了面子,支撑不了长期销量。
说一个很具体的例子。
据公开报道,奔驰、宝马、奥迪在2026年上半年的中国市场销量均出现同比两位数下滑,豪华燃油车阵营整体承压。
而豪华SUV里原本的常青树GLE、X5、Q7,在面对问界M9、理想MEGA Home、尊界S800 SUV版(规划中)的时候,连试驾量都明显被分流。
把问界M9持续稳居50万元以上豪华车销量榜首这件事放到更长的时间轴上看,它其实预示的是一个结构性拐点。
当一款中国品牌的新能源车能够在最金贵的那层市场拿下月销过万的位置,就代表着这一层级的消费者已经完成了心理建设,愿意为中国品牌的产品力和智能化买单。
而一旦心理门槛被打开,往后的事情就是时间问题。
当然,50万以上这个档位,燃油车还有自己的护城河。
Yacht Sport级SUV、全尺寸豪华越野、顶级运动跑车,这些细分品类里,V8和V12的机械魅力短期内还不会被电动化完全替代。
但这些车型加起来,每年全国的销量也就几万台,是一个真正的小众市场,不足以撑起整个传统豪华阵营的大盘。
50万到100万这个中段的豪华车,才是传统燃油阵营真正的现金牛,而这个现金牛正在被中国品牌一头一头牵走。
把这段结构性迁移看明白了,就不会再觉得“50万以下能挺多久”这个问题是情绪化的拷问。
它是一个被数据反复敲打的现实判断。
结语
回到最初那组数据。
2026年9月上半月,新能源车零售渗透率70.3%,这是中国车市的新坐标。
2026年8月,国内常规燃油乘用车零售54万辆,同比腰斩,前十销量榜燃油车集体出局。
2026年1至8月,传统燃油车国内销量594.8万辆,同比下滑32%。
这三组数字叠加起来,已经把燃油车的处境写得清清楚楚。
20万以下,防线早已被撕开,不再有讨论的必要。
20万到50万,SUV已经易主,轿车还在拉锯,豪华阵营失守只是时间问题。
50万以上,高墙裂缝正在变宽,中国品牌的新能源旗舰正在一款接一款地往上冲。
把这些放到一起看,答案已经藏在数字里。
燃油车不是突然倒下的,它是在一个个月的销量榜里一步一步让出位置的,是在一次次新车发布会后一寸一寸失去话语权的。
而中国新能源车,正用自己的方式,重新定义中国人对“好车”的理解。
至于50万以下的燃油车还能挺多久,不妨继续看2026年四季度和2027年一季度的销量榜。
答案,就在下一张榜单里。
文章为作者独立观点,不代表联华证券-配资资讯在线_股票配资资讯网_股票配资门户网观点