
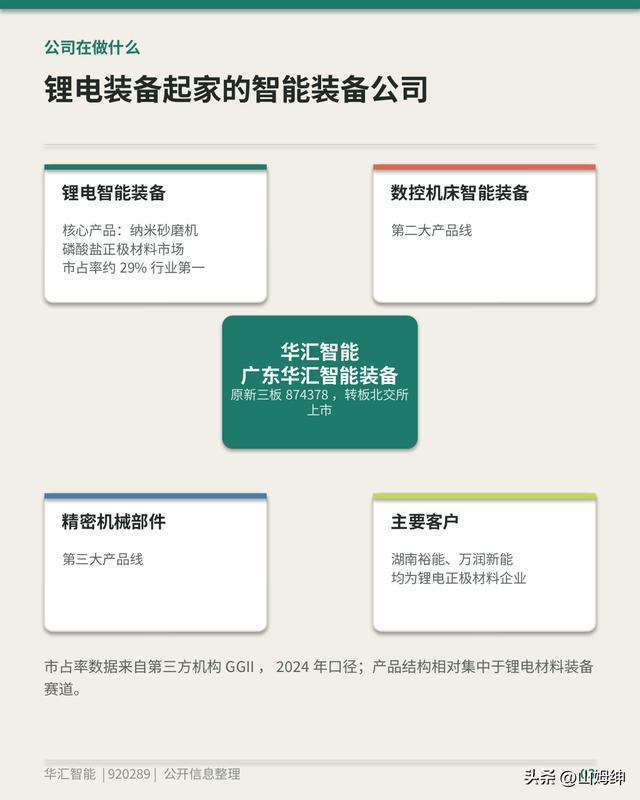
广东华汇智能装备股份有限公司(证券代码920289,简称"华汇智能")明日在北交所上市。这是一家做锂电智能装备起家的公司线上股票配资开户,主营产品分三块:锂电智能装备(核心是纳米砂磨机)、数控机床智能装备、精密机械部件,此前在新三板挂牌代码为874378,这次是从新三板"转板"到北交所上市。
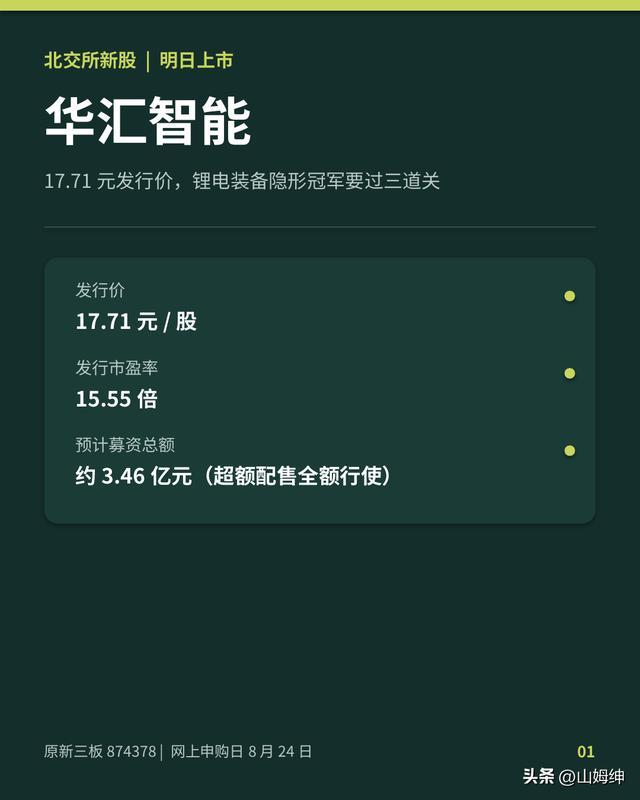
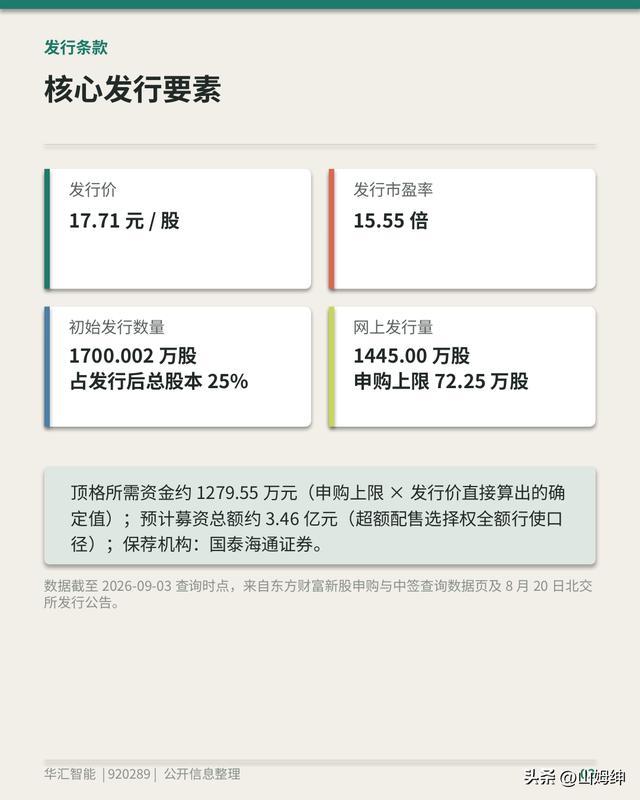
先看发行安排:本次发行价17.71元/股,对应发行市盈率15.55倍;初始发行数量1700.002万股,占发行后总股本25%,若超额配售选择权全额行使,预计募集资金总额约3.46亿元(34,623.09万元);网上发行数量1445.00万股,网上申购上限72.25万股,对应顶格所需资金约1279.55万元(申购上限×发行价直接算出的确定值);保荐机构为国泰海通证券。网上申购日为8月24日,这一日期已通过多方公开报道核验。需要说明的是,2025年4月的一篇报道中提到公司"拟募4.59亿元"扩产,与8月20日正式发行公告披露的3.46亿元预计募资额不一致——这是常见的"申报稿计划募资"与"最终实际发行安排"之间的口径差异,本文以8月20日发行公告的数字为准。
上市阶段不猜点位,看四个变量:
一是发行定价水平。15.55倍市盈率是官方发行公告数字,但华汇智能与招股书列出的同行业可比公司——先导智能、利元亨、灵鸽科技、龙鑫智能、宏工科技——相比,业务规模差距较大,直接拿市盈率倍数线性对比意义有限,公开渠道也未查到这几家可比公司当前的最新市盈率数字,本文不做强行对比,如实说明。
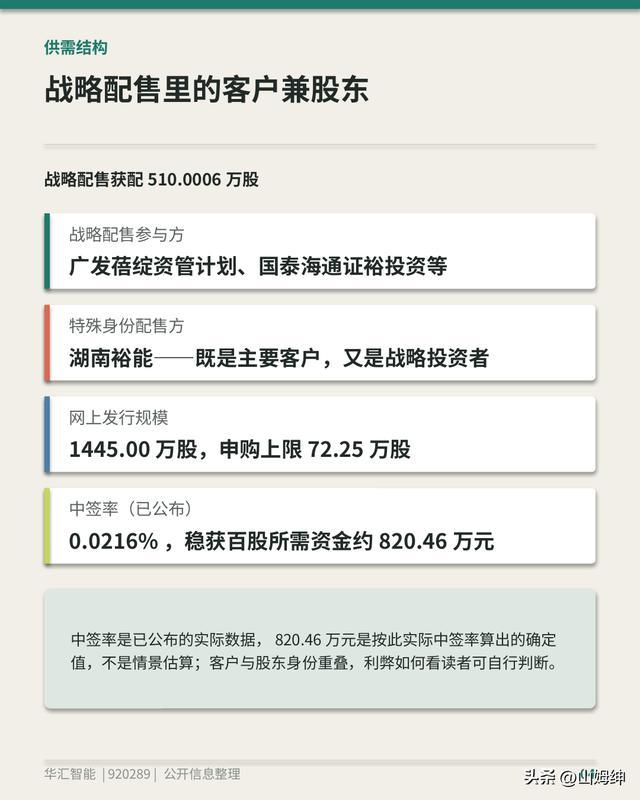
二是供需结构。本次战略配售获配510.0006万股,参与方包括广发蓓绽·华汇智能战略配售1号集合资产管理计划、国泰海通证裕投资有限公司、东莞市科创资本产业发展投资有限公司,以及公司下游客户湖南裕能新能源电池材料股份有限公司。湖南裕能的身份比较特殊——它既是华汇智能的主要客户之一,又是这次的战略配售投资者,这种"客户兼股东"的绑定关系,是判断供应链稳定性时值得关注的一个细节。北交所公司普遍流通盘小,本次网上发行量1445.00万股,发行结果已公布:中签率0.0216%,对应"稳获百股所需资金"约820.46万元——这个数字是用已公布的实际中签率直接算出来的确定值,不是申购前的情景估算,感兴趣的读者可以按这个口径理解当时的申购热度。
三是经营质量。华汇智能的核心产品纳米砂磨机,据行业机构GGII数据,2024年在磷酸盐正极材料市场用砂磨机细分领域市占率约29%,排名行业第一,这是公司招股书和多家媒体报道引用的第三方数据,不是公司自己的说法。但硬币的另一面是客户集中度高:2024年前九个月,前五大客户合计占营收98.12%,主要客户是湖南裕能、万润新能这类锂电正极材料企业,业务景气度和新能源产业链高度绑定。
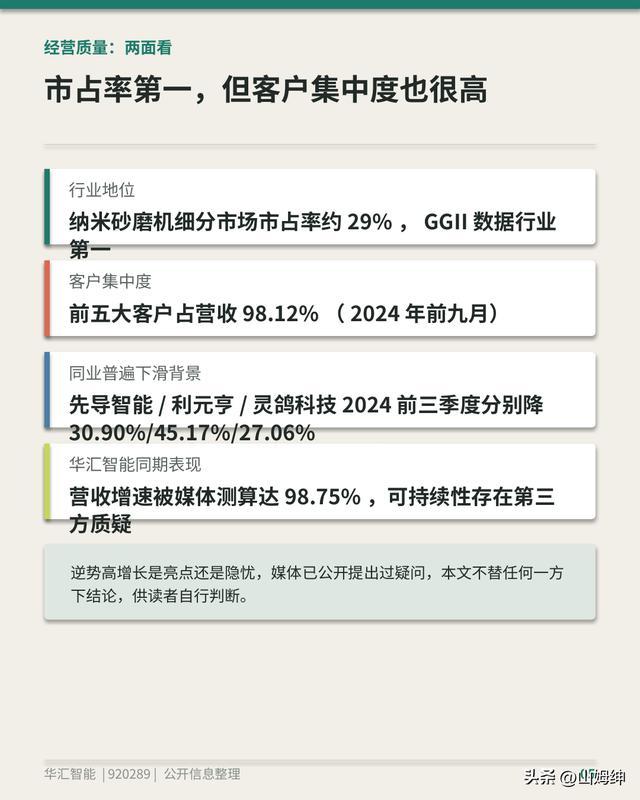
另一个值得关注的对比是,2024年前三季度,先导智能、利元亨、灵鸽科技营收分别同比下滑30.90%、45.17%、27.06%,而华汇智能同期营收增速被媒体测算高达98.75%,在行业普遍下滑的背景下逆势高增长——第三方财经媒体对这一增速的可持续性和合理性提出过疑问,本文如实呈现这个"反常"现象,不替公司下结论,也不替质疑方下结论,供读者自己判断。此外,此前报道显示公司研发费用率低于同行、产能利用率不足60%,这些是招股书披露阶段的信息,具体2025年最新经营数据公开渠道暂未查到,不做展开。
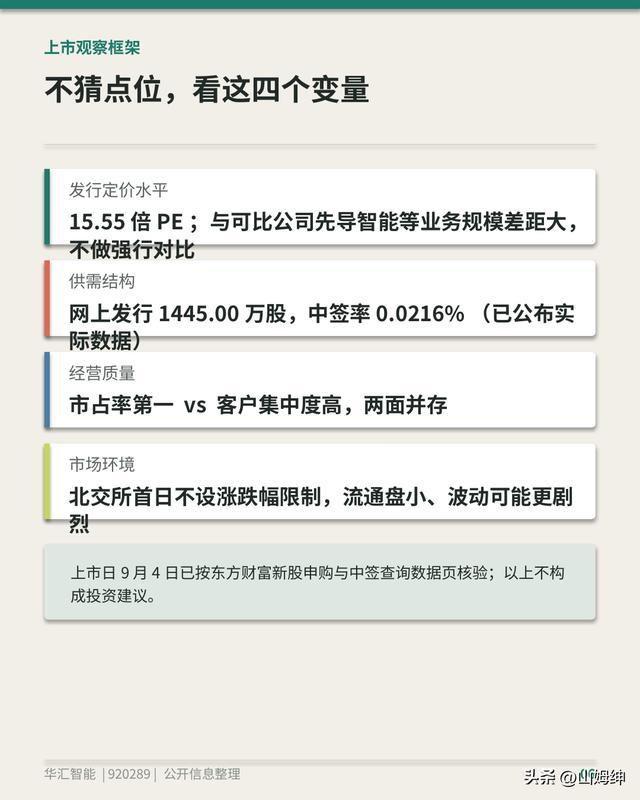
四是市场环境。北交所新股上市首日目前普遍不设涨跌幅限制,次日起设涨跌幅限制。北交所公司普遍流通盘小、同样成交额下价格波动可能比沪深新股更剧烈,这一点在判断首日走势时需要格外留意,本文不给出具体点位或涨跌幅预测。
以上信息基于公开资料整理,不构成购买或申购建议线上股票配资开户,请结合自身判断和风险承受能力决策。
文章为作者独立观点,不代表联华证券-配资资讯在线_股票配资资讯网_股票配资门户网观点